ТЕРРИТОРИАЛЬНАЯ ДИФФЕРЕНЦИАЦИЯ И ПЕРСПЕКТИВЫ РАЗВИТИЯ ГОСТИНИЧНОГО СЕКТОРА ЕГИПТА
Введение
Одним из ключевых параметров развития туристской инфраструктуры является обеспеченность средствами размещения. При этом важно обращать внимание именно на диверсификацию гостиниц, наличие разнообразных их видов, способных принять и удовлетворить спрос разнообразных сегментов туристов.
Существенная роль Египта как одного из центров притяжения въездных туристов, в том числе из России, определяет актуальность исследования развития гостиничного сектора, как одного из ключевых в индустрии гостеприимства. Наличие не только достаточного количества средств размещения, но и их сбалансированное распределение по отдельным сегментам определяет привлекательность страны и ее регионов для различных категорий туристов. При этом важна не только индикация текущего состояния гостиничного сектора Египта, но и разработка потенциальных направлений его дальнейшего развития с позиций положительного влияния на туристскую отрасль.
Цель исследования – выявить территориальные различия в развитии гостиничного сектора Египта и обосновать направления его пространственной диверсификации.
Задачи исследования:
1. Проанализировать текущее состояние гостиничного фонда Египта по данным национальных и международных источников.
2. Оценить распределение гостиниц по категориям и регионам на основе авторского районирования, включающего шесть макрорегионов.
3. Проследить динамику номерного фонда и загрузки гостиниц за 2015–2025 гг.
4. Определить регионы с наибольшим дисбалансом и потенциалом для развития гостиничной инфраструктуры.
5. Разработать рекомендации по стимулированию сбалансированного развития гостиничного сектора.
Научная новизна. Впервые проведен комплексный анализ гостиничного сектора Египта с опорой на авторское туристско-рекреационное районирование. Это позволило увидеть различия не только между прибрежными и внутренними территориями, но и внутри каждого из шести макрорегионов.
Уточнены причины расхождений в данных о гостиничном фонде между CAPMAS и Министерством туризма и древностей Египта. Показано, что эти расхождения связаны с разными подходами к учету: экономическим, регуляторным и инвестиционным.
Выявлена связь между категорийной структурой гостиниц и специализацией регионов. Например, на Красном море и Синае преобладают отели высоких категорий, тогда как в Нижнем и Среднем Египте больше бюджетных и неклассифицированных объектов.
Практическая значимость. Результаты работы могут быть использованы Министерством туризма и древностей Египта при разработке программ поддержки гостиничного сектора и корректировке стратегий территориального развития.
Материалы исследования могут быть использованы для дальнейшего изучения пространственной организации туризма в странах с неравномерным распределением рекреационных ресурсов.
Материалы и методы исследования
Работа опирается на официальные данные Министерства планирования и экономического развития Египта, Министерства туризма и древностей Арабской Республики Египет, ежегодные сборники Центрального агентства по общественной мобилизации и статистике (CAPMAS), сведения Всемирной туристской организации (UNWTO), а также отчеты международных консалтинговых агентств.
При анализе гостиничного сектора Египта значительное внимание уделялось исследованиям, посвященным устойчивости гостиничных цепочек поставок и управлению кризисными ситуациями [1, 2]. Так, А. Абдельсалам, Н. Рего и Ж. Криспим рассматривают, как египетские отели приспосабливаются к внешним потрясениям, и показывают, что устойчивость гостиницы во многом зависит от ее размера и формы собственности [3, 4]. А. Раслан с коллегами анализируют внедрение экологических практик в отелях Эль-Файюма и то, как это влияет на выбор туристов [5]. С. Эль-Атиека на примере Шарм-эль-Шейха прослеживает, как политические и экономические кризисы отражаются на загрузке и доходах гостиниц [6, 7]. Отдельного внимания заслуживает исследование М. Ахмеда и коллег, посвященное экологическим инновациям в туристических и гостиничных предприятиях Египта [8]. Эти работы помогли учесть фактор нестабильности при разборе динамики номерного фонда.
Отдельно стоит упомянуть работу Б. Р. Б. Гергеса и О. В. Ивлиевой, где предложено авторское туристско-рекреационное районирование Египта [9]. В нем выделены шесть макрорегионов: Верхний Египет, Средний Египет, Нижний Египет, Синайский полуостров, Побережье Красного моря и Пустыня. Именно это деление мы использовали, чтобы проанализировать территориальные особенности гостиничного сектора.
В ходе исследования применялись различные научные методы. Системный подход позволил взглянуть на гостиничный сектор Египта как на единое целое. Статистический анализ помог обработать данные о номерном фонде, категорийности отелей и загрузке. Пространственный и сравнительно-географический методы легли в основу выявления региональных различий. Корреляционный анализ дал возможность количественно оценить связи между инфраструктурными показателями и объемами туристских потоков.
Результаты исследования и их обсуждение
Предваряя анализ гостиничного сектора Египта, следует отразить существующие в стране подходы к сбору информации в данной сфере.
В Египте классификация гостиниц осуществляется Министерством туризма и древностей Египта. Именно эта организация устанавливает стандарты и категории для отелей, основываясь на их инфраструктуре, уровне сервиса, удобствах и других критериях. Гостиницы в Египте делятся на категории, которые обозначаются звездами (от 1 до 5), или не имеют категорию. Чем больше звезд, тем выше уровень сервиса и комфорта.
В настоящее время классификация отелей Египта осуществляется согласно стандартам классификации средств размещения, утвержденным в 2019 г. [10], заменившим собой предыдущие стандарты [11].
Следует также отметить, что в ходе исследования выявлены значительные расхождения в данных между национальными и международными организациями. Ниже представлены сравнительная таблица (табл. 1) и анализ причин.
В табл. 1 сопоставлены три принципиально различных подхода к учету гостиничного фонда Египта, каждый из которых отражает специфические цели и задачи оценки. Если обратиться к данным Центрального агентства по общественной мобилизации и статистике (CAPMAS), они дают максимальные цифры: 1510 объектов размещения и 232 716 номеров [12]. В эту статистику попадают все лицензированные жилые объекты, используемые как места временного проживания, независимо от наличия звезд и ориентации на того или иного туриста. Такой широкий охват позволяет увидеть общую картину предложения на рынке, включая гостиницы для внутренних поездок, транзитных гостей и даже жилье, сдаваемое в долгосрочную аренду. На результаты данного подхода ориентируется автор в статье.
Министерство туризма и древностей Египта (MOTA) использует другой принцип учета. Оно принимает во внимание только классифицированные отели, то есть те, что официально получили звезды и прошли лицензирование. Поэтому показатели оказываются ниже: 1213 отелей и 222 716 номеров [13]. На эти данные опираются при составлении официальных отчетов о развитии туризма и при разработке государственных программ поддержки. Ведь они отражают те объекты, которые соответствуют международным стандартам сервиса и могут принимать организованные турпотоки.
Инвестиционный подход, напротив, ориентирован на перспективу и фиксирует наиболее высокие показатели – 1650 объектов на 245 000 номеров. В его основе лежат данные о строящихся и проектируемых гостиничных комплексах, что позволяет оценить динамику развития отрасли и инвестиционную активность [14]. Различия между тремя подходами свидетельствуют о структурных особенностях египетского гостиничного рынка: значительная доля неклассифицированных объектов, ориентированных на внутренний спрос, и высокая инвестиционная активность, направленная на расширение именно сегмента лицензированных средств размещения, соответствующего потребностям международного туризма.
В табл. 2 отражена сводная статистическая таблица гостиничного фонда Египта за 2015–2025 гг. Она позволяет наглядно проследить, как на протяжении десятилетия менялась инфраструктура размещения в Египте: видно не только динамику роста или спада, но и то, какие внешние факторы (от терактов и пандемии до запуска крупных государственных проектов) в каждый конкретный момент влияли на отрасль.
Таблица 1
Сравнительная характеристика подходов к учету гостиничного фонда Египта в 2024 г.
|
Методология сбора данных |
Кол-во номеров |
Общее кол-во отелей |
Источник данных |
|
Экономический подход. Учитывает все лицензированные жилые объекты как единицы занятости |
232,716 |
1,510 |
CAPMAS (Нац. агентство) |
|
Регуляторный подход. Учитывает только классифицированные (звездные) отели с постоянной лицензией |
222,716 |
1,213 |
Минтуризма Египта (MOTA) |
|
Инвестиционный подход. Включает строящиеся проекты (Pipeline), планируемые к вводу в эксплуатацию |
245,000 |
1,650 |
Fitch |
Примечание: составлена автором на основе источников [12–14].
Таблица 2
Сводная статистическая таблица гостиничного фонда Египта за 2015–2024 гг.
|
Год |
Стационарные отели (ед.) |
Плавучие отели (ед.) |
Общий номерной фонд (номера) |
Темп роста (%) |
|
2015 |
910 |
185 |
172 396 |
Базис |
|
2016 |
860 |
170 |
105 088 |
-39,0 % |
|
2017 |
885 |
175 |
115 532 |
+9,9 % |
|
2018 |
920 |
180 |
121 455 |
+5,1 % |
|
2019 |
1010 |
189 |
128 414 |
+5,7 % |
|
2020 |
1030 |
185 |
132 500 |
+3,2 % |
|
2021 |
1050 |
185 |
210 000 |
+58,5 % |
|
2022 |
1085 |
200 |
218 500 |
+4,0 % |
|
2023 |
1120 |
220 |
225 700 |
+3,3 % |
|
2024 |
1248 |
262 |
232 716 |
+3,1 % |
Примечание: составлена автором на основе источника [12].
Благодаря тому, что в табл. 2 сведены данные по стационарным и плавучим отелям, а также темпы изменения номерного фонда, можно количественно оценить не только масштабы кризисных падений, но и скорость восстановления. Можно сделать вывод, что сектор уже развивается только за счет приращения инфраструктуры. Важнее другое – как эти здания распределяются по категориям и по регионам. А это как раз подводит к мысли, что предложение надо разнообразить.
За последние 11 лет гостиничное хозяйство Египта прошло через несколько совсем непохожих периодов. Начало, 2015–2016 гг., было тяжелым. После теракта туристы почти перестали приезжать. Номерной фонд просел почти на 40 %. Это была самая болезненная точка. Потом, с 2017 г., медленными темпами началось восстановление. К 2019 г. удалось не просто догнать старые показатели, но даже их перекрыть. Сыграло роль и то, что люди снова стали доверять Египту, и то, что инфраструктуру восстанавливали целенаправленно.
Отдельно стоит обратить внимание на 2020–2021 гг. Несмотря на пандемию, номерной фонд вырос более чем на 58 %. Помогли государственная поддержка и новые инвестиционные проекты. Можно сделать вывод, что кризис стал поводом для модернизации. Правда, число обычных отелей росло медленно. Основной прирост дали не новые здания, а расширение вместимости и повышение категорийности, особенно среди пятизвездочных гостиниц.
С 2022 по 2024 г. началась структурная перестройка. Рост замедлился, но стал другим по качеству. Появились новые курортные зоны, крупные объекты в Эль-Аламейне и Галале. Активнее стали развиваться плавучие отели для круизов по Нилу. Это говорит о том, что отрасль перешла к стратегическому планированию. Основное следствие роста числа отелей – это разнообразие предложения и перераспределение потоков туристов на новые территории.
По данным Центрального агентства по общественной мобилизации и статистике, в 2024 г. в Египте было около 1510 стационарных гостиничных предприятий. Их структура по регионам и категориям отражена в табл. 3.
Представленные в табл. 3 данные позволяют детализировать пространственную структуру гостиничного хозяйства Египта. Наибольшее количество средств размещения сосредоточено в Нижнем Египте (768 отелей), что объясняется как концентрацией деловой и культурной активности в Каирской агломерации и Александрии, так и развитием курортной инфраструктуры на Средиземноморском побережье. Второе место по числу отелей занимает побережье Красного моря (315 объектов), специализирующееся на пляжном и дайвинг-туризме, при этом в данном регионе преобладают отели высоких категорий (4–5 звезд). На Синае также сформирована значительная гостиничная база (260 отелей), однако ее структура более сбалансирована по категориям. В Верхнем и Среднем Египте гостиничная сеть развита слабее (130 и 37 отелей соответственно), что отражает их периферийное положение в системе туристских потоков и преимущественную ориентацию на культурно-познавательный туризм, обслуживаемый в основном небольшими гостиницами и плавучими отелями на Ниле.
Таблица 3
Структура гостиничного фонда по регионам и категориям в 2024 г.
|
Регион |
Всего отелей |
Всего номеров |
5 звезд |
4 звезды |
1–3 звезды |
|
Нижний Египет |
768 |
50 316 |
75 |
88 |
605 |
|
Большой Каир |
180 |
27 600 |
42 |
36 |
100 |
|
Александрия |
65 |
6100 |
14 |
18 |
33 |
|
Эль-Аламейн / Матрух |
30 |
5800 |
10 |
12 |
8 |
|
Исмаилия |
10 |
1200 |
1 |
2 |
7 |
|
Остальные 18 регионов |
483 |
9616 |
8 |
20 |
457 |
|
Средний Египет |
37 |
4000 |
0 |
6 |
31 |
|
Верхний Египет |
130 |
17 600 |
30 |
25 |
75 |
|
Луксор |
80 |
11 200 |
18 |
15 |
47 |
|
Асуан |
50 |
6400 |
12 |
10 |
28 |
|
Синай |
260 |
71 800 |
95 |
82 |
83 |
|
Побережье Красного моря |
315 |
89 000 |
110 |
98 |
107 |
|
Красное море |
285 |
84 500 |
102 |
88 |
95 |
|
Суэц |
30 |
4500 |
8 |
10 |
12 |
|
ИТОГО ПО ЕГИПТУ |
1510 |
232 716 |
310 |
299 |
901 |
Примечание: составлена автором на основе источника [12].
Стационарные гостиничные предприятия располагаются во всех основных туристских точках Египта, исключением является регион Пустыни, где физически невозможно организовать полноценную гостиничную инфраструктуру и обеспечить туристов удовлетворяющими условиями.
Как видно из данных табл. 3, наибольшее количество средств размещения по-прежнему сосредоточено на побережье Красного моря (315 отелей) и в Нижнем Египте (768 отелей, включая все мухафазы региона). Однако важно отметить, что столь высокий показатель Нижнего Египта достигается за счет включения в статистику многочисленных небольших гостиниц в «остальных мухафазах», которые преимущественно относятся к категориям 1–3 звезды или не имеют категории вовсе. Это отражает не только туристскую, но и хозяйственную специализацию данных территорий, обслуживающих внутренние деловые и транзитные потоки.
Важным индикатором развития отдельных элементов туристской инфраструктуры является динамика ее развития. Сбалансированное развитие международного туризма позволяет планировать увеличение туристских прибытий в различные регионы, а не только в традиционные центры туризма [15].
В этой связи особый интерес представляет анализ категорийной структуры гостиничного фонда в разрезе выделенных макрорегионов, поскольку именно распределение отелей по «звездности» отражает не только сложившийся уровень туристского сервиса, но и специализацию территорий на определенных сегментах потребителей. Курортные зоны, как правило, тяготеют к отелям высоких категорий (4–5 звезд), ориентированным на массовый пляжный отдых по системе «все включено», тогда как центры культурно-познавательного туризма характеризуются более широким спектром средств размещения – от бюджетных хостелов до премиальных отелей, что позволяет принимать различные группы туристов.
На рис. 1–5 представлено соотношение отелей различных категорий по каждому из пяти макрорегионов Египта в 2024 г., что позволяет оценить степень диверсификации туристского предложения и выявить регионы с наибольшим потенциалом для дальнейшего развития гостиничной инфраструктуры.
На рис. 1 отражено соотношение отелей различных категорий в Верхнем Египте.
Верхний Египет располагает наибольшим количеством двухзвездочных гостиниц. На втором месте – гостиницы с пятью звездами. Всего на 4 % трехзвездочные отели уступают пятизвездочным. Только 8 % гостиничных средств размещения не имеют присвоенной категории.
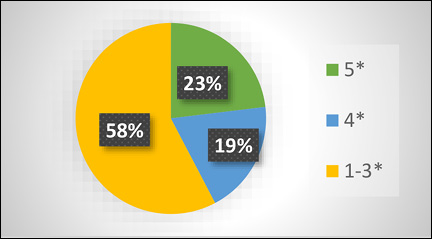
Рис. 1. Соотношение категорий гостиниц Верхнего Египта в 2024 г.
Примечание: составлен автором на основе источника [12]
Следует отметить, что регион Верхнего Египта является центром притяжения различных сегментов туристов, что отражается на разнообразии представленных средств размещения.
В результате анализируемый регион отличается наиболее сбалансированным соотношением гостиниц различных категорий из всех туристских регионов страны.
На рис. 2 отражено соотношение отелей различных категорий в регионе Синай.
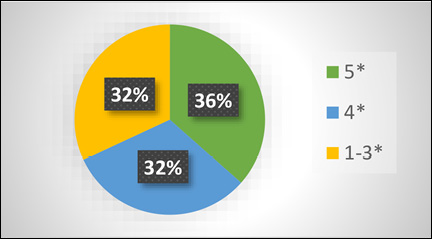
Рис. 2. Соотношение категорий гостиниц региона Синай в 2024 г. Примечание: составлен автором на основе источника [12]
На территории региона Синай наблюдается наиболее сбалансированное соотношение отелей разных категорий среди всех курортных зон страны. Доли трех основных сегментов распределены практически равномерно: отели категории 1–3 звезды занимают 31,9%, четырехзвездочные – 31,5%, а пятизвездочные – 36,5%. Такая структура свидетельствует о высоком уровне диверсификации туристского предложения, позволяющего принимать требовательных гостей, предпочитающих люксовый сервис.
В то же время гостиницы с пятью звездами и гостиницы без категории представлены в регионе в равной наименьшей доле. Отели с одной звездой также относительно мало распространены, хотя их количество и больше, чем у двух перечисленных категорий.
На рис. 3 отражено соотношение отелей различных категорий в Среднем Египте.
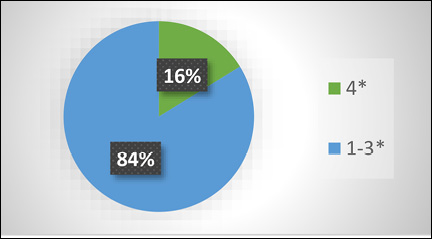
Рис. 3. Соотношение категорий гостиниц региона Средний Египет в 2024 г. Примечание: составлен автором на основе источника [12]
Отличительной чертой региона Средний Египет является полное отсутствие пятизвездочных отелей, что свидетельствует о крайне низком спросе на люксовое размещение на данной территории. Это связано с тем, что регион плохо подходит для самостоятельного туризма. Он далеко от морских курортов и главных культурных центров, поэтому чаще всего через него просто проезжают. Больше половины мест размещения (51,4 %) не имеют категории. Это типично для территорий, где туризм почти не развит. Отели на 2 и 3 звезды занимают по 16,2 %. Значит, есть минимальная база для приема организованных групп, которые едут транзитом или осматривают местные достопримечательности.
На рис. 4 показано, как распределены отели по категориям на Красном море. Этот регион считается главным центром пляжного отдыха в Египте, поэтому гостиничный фонд здесь ориентирован на массовый курортный спрос. Больше всего отелей категории 1–3 звезды (33,3 %). Для такого популярного направления это может быть не совсем априори ожидаемым.
Однако это объясняется как наличием значительного числа бюджетных средств размещения в Хургаде, ориентированных на эконом-сегмент, так и включением в эту категорию небольших гостиниц и апарт-отелей. Четырехзвездочные отели занимают 30,9 % фонда, а пятизвездочные – 35,8 %.
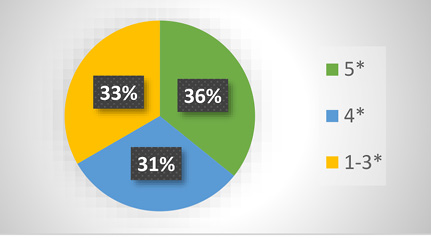
Рис. 4. Соотношение категорий гостиниц региона Красное море в 2024 г. Примечание: составлен автором на основе источника [12]
Интересно, что доля премиального сегмента здесь даже выше, чем в других курортных зонах, что подтверждает тезис о переориентации отрасли на высокобюджетных туристов, готовых к значительным расходам на отдых. Средства размещения без категории или с одной звездой представлены минимально (около 3 %), что характерно для зрелого туристского рынка с устоявшейся классификацией.
На рис. 5 отражено соотношение отелей различных категорий в Нижнем Египте.
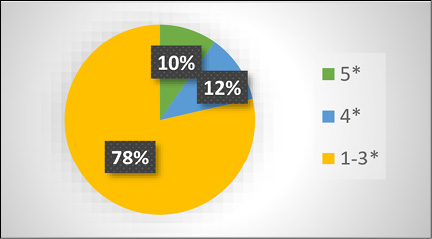
Рис. 5. Соотношение категорий гостиниц региона Нижний Египет в 2024 г. Примечание: составлен автором на основе источника [12]
Как видно из диаграммы, структура гостиничного фонда Нижнего Египта далеко не однородна и имеет свои ярко выраженные особенности. Если смотреть на распределение объектов по «звездности», сразу бросается в глаза, что основную массу составляют совсем не люксовые отели, а скромные гостиницы эконом-класса.
Подавляющее большинство – целых 78 % – это объекты категории 1–3 звезды. Нижний Египет – это не только курортная зона, но и огромная агломерация Большого Каира, промышленные центры и густонаселенные мухафазы Дельты. Там всегда высок спрос на недорогие гостиницы для командировочных, местных жителей и непритязательных туристов, которые приезжают по делам или транзитом.
Для оптимального исследования эффективности использования инфраструктуры средства размещения, необходимо проанализировать показатели загрузки. Динамика загрузки отелей позволит, во-первых, выявить текущие масштабы въездного туризма, а во-вторых, определить резервы для дальнейшего развития.
Для анализа ситуации в международном туризме Египта необходимо проанализировать заполняемость средств размещения. На фактор заполняемости гостиниц влияют как внесезонные, так и сезонные факторы. Последние особо характерны для туристской отрасли, так как она подвержена влиянию изменений климата в более или менее благоприятные для отдельных видов туризма периоды и другим факторам. Однако в целом среднегодовая заполняемость средств размещения по регионам способна дать представление о дифференциации регионов по масштабам использования существующих туристских ресурсов. Среднегодовые значения заполняемости гостиниц по некоторым регионам Египта представлены в табл. 4.
Для того чтобы корректно интерпретировать данные табл. 4, их необходимо соотнести с авторским туристско-рекреационным районированием, предложенным в диссертации. Выделенные в статистике регионы: Красное море, Южный Синай, Большой Каир, а также объединенные Луксор и Асуан – напрямую соответствуют трем ключевым макрорегионам: побережью Красного моря, Синайскому полуострову и Нижнему Египту (в части, относящейся к Каирской агломерации). Верхний Египет, представленный в таблице парой «Луксор и Асуан», показан отдельно, что позволяет увидеть его специфику на фоне более популярных курортных и столичных направлений.
Если смотреть на динамику заполняемости, можно заметить, что для всех регионов характерна общая волнообразная траектория, но с разной амплитудой. Период с 2017 по 2019 г. стал временем устойчивого роста после кризиса 2015–2016 гг. – тогда показатели на Красном море и в Южном Синае поднялись с 35–45 до 65–72 %, а Большой Каир и вовсе достиг 78 %. Луксор и Асуан обычно считаются менее загруженными. Но и они в тот же период достигли 60 %. Это значит, что весь туристский рынок восстанавливался одновременно.
Таблица 4
Среднегодовые значения заполняемости гостиниц Египта за 2015–2024 гг.
|
Год |
Красное море |
Южный Синай |
Большой Каир |
Луксор и Асуан |
Средний по Египту |
|
2015 |
45 % |
38 % |
48 % |
18 % |
37,3 % |
|
2016 |
35 % |
28 % |
45 % |
15 % |
30,8 % |
|
2017 |
52 % |
42 % |
62 % |
35 % |
47,8 % |
|
2018 |
65 % |
58 % |
72 % |
50 % |
61,3 % |
|
2019 |
72 % |
65 % |
78 % |
60 % |
68,8 % |
|
2020 |
25 % |
20 % |
35 % |
12 % |
23,0 % |
|
2021 |
55 % |
48 % |
60 % |
40 % |
50,8 % |
|
2022 |
70 % |
62 % |
75 % |
55 % |
65,5 % |
|
2023 |
78 % |
72 % |
82 % |
65 % |
74,3 % |
|
2024 |
82 % |
75 % |
85 % |
70 % |
78,0 % |
Примечание: составлена автором на основе источника [12].
В 2020 г. из-за пандемии заполняемость упала везде. В Верхнем Египте она составила всего 12 %, в Каире 35 %. Но уже к 2022 г. показатели не только вернулись к прежним значениям, но и стали выше. Быстрее всего восстановились курортные зоны. Красное море и Южный Синай к 2024 г. вышли на 82 и 75 %. Верхний Египет по абсолютным цифрам отстает, но и он вырос с 12 % в 2020 г. до 70 % в 2024 г. Это говорит о том, что у региона есть потенциал, если помочь ему маркетингом и инфраструктурой.
На основе анализа автор предлагает несколько мер для развития гостиничной индустрии Египта. Первое: нужно стимулировать строительство гостиниц во внутренних районах. Для этого можно давать налоговые льготы, субсидии и упростить согласования для инвесторов, которые готовы работать в Верхнем и Среднем Египте, а также в оазисах Западной пустыни. Второе: разнообразить форматы размещения. Желательно, чтобы были представлены эколоджи, гостевые дома, бутик-отели, апартаменты, кемпинги. Это снизит зависимость от пляжного отдыха и привлечет новых туристов. Третье: вовлекать местные сообщества. Поддерживать семейные мини-отели и гостевые дома в удаленных регионах, обучать персонал, давать микрокредиты на ремонт и оснащение. Четвертое: развивать нишевые виды туризма, которым нужна особая гостиничная база. Это экологический, оздоровительный, приключенческий, научный и гастрономический туризм. Понадобятся спа-отели у минеральных источников, пустынные лагеря, лоджи для наблюдения за птицами.
Следует отметить, что оптимальна реализация всех предложенных мер, иначе сдвиг будет только в некоторых сегментах.
Выводы
Исследование показало следующее.
1. Гостиничный фонд Египта распределен неравномерно. Большая часть номеров и объектов сосредоточена в прибрежных и столичных регионах. Внутренние территории имеют мало гостиниц, и часто они без категории.
2. Категории отелей сильно различаются по регионам. На Красном море и Синае много высококлассных объектов. В Нижнем и Среднем Египте преобладают дешевые и неклассифицированные гостиницы. Из-за этого там трудно принимать требовательных иностранных туристов.
3. За 2015–2025 гг. номерной фонд прошел несколько этапов. Сначала был глубокий спад после кризиса 2015–2016 гг. Потом восстановление к 2019 г. Затем скачок в 2020–2021 гг. И наконец переход к структурным изменениям в 2022–2025 гг. Теперь рост идет не столько за счет новых объектов, сколько за счет увеличения их вместимости и категорийности.
4. Загрузка гостиниц падала и восстанавливалась синхронно во всех регионах. Но устойчивее всего оказались курортные зоны Красного моря и Синая. Верхний Египет хоть и растет, но все еще имеет резерв для увеличения загрузки.
5. Дальше гостиничному сектору нужно не просто расти количественно, а меняться качественно. Надо разнообразить форматы размещения, строить во внутренних регионах, вовлекать местные сообщества и развивать нишевый туризм. Тогда удастся снизить пространственную поляризацию и сделать отрасль устойчивее к кризисам.
Исследование подтверждает, что въездной туризм в Египте – это сложная территориальная система. Ее развитие зависит не только от ресурсов страны, но и от того, как эти ресурсы осваиваются. У Египта есть уникальные природные и культурно-исторические богатства. Но сложившаяся модель их использования привела к устойчивой асимметрии. Основная часть туристских потоков и инфраструктуры сосредоточена в прибрежной полосе.
Выявленные закономерности говорят о том, что дальнейшее наращивание нагрузки на традиционные центры может усилить экологические проблемы, увеличить сезонные колебания и сделать региональные экономики более уязвимыми к внешним кризисам. Поэтому переход к более сбалансированному развитию, с вовлечением внутренних территорий, важен не только с экономической, но и со стратегической точки зрения.
Предложенные направления диверсификации показывают, что такую модель можно реализовать. Их внедрение поможет равномернее распределить туристские потоки, расширить сегменты спроса и создать дополнительные источники дохода для местных сообществ удаленных регионов.
Результаты исследования могут стать методической основой для дальнейшего изучения пространственной организации туризма в странах с контрастным распределением рекреационных ресурсов. Материалы работы могут использовать органы государственного управления туристской сферой при разработке стратегий территориального развития, а также туроператоры, которые хотят расширить географию своих туров.
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://natural-sciences.ru/article/view?id=38551 (дата обращения: 16.11.2026).
DOI: https://doi.org/10.17513/use.38551